Vous cherchez où trouver le quotient familial sur l’avis d’imposition pour une démarche bancaire, une simulation d’impôt ou un dossier administratif ? Le document indique généralement les éléments nécessaires, mais pas toujours le montant du quotient sous ce libellé. Il faut repérer le revenu net imposable et le nombre de parts fiscales, puis effectuer un calcul rapide. Attention : ce quotient fiscal n’est pas le quotient familial utilisé par la Caf.
Points clés
- Le quotient familial ne figure pas toujours explicitement sur l’avis d’imposition, il faut le calculer en divisant le revenu net imposable par le nombre de parts fiscales.
- Le revenu net imposable et le nombre de parts sont généralement indiqués sur la première ou deuxième page de l’avis, dans les sections liées au calcul de l’impôt et à la situation familiale.
- Il est essentiel de ne pas confondre le quotient familial fiscal utilisé pour le calcul de l’impôt avec le quotient familial utilisé par la Caf, qui répond à d’autres critères.
- Le quotient familial fiscal permet d’ajuster l’impôt en fonction de la composition du foyer, mais son avantage est plafonné par la législation.
- Toute modification de la situation familiale (mariage, divorce, naissance) impacte le nombre de parts et doit être déclarée pour un calcul correct de l’impôt.
- Avant de transmettre l’avis d’imposition, il est conseillé de masquer les informations sensibles et de vérifier précisément quelles données sont demandées, notamment pour le quotient familial.
Où chercher le quotient familial sur l’avis d’imposition
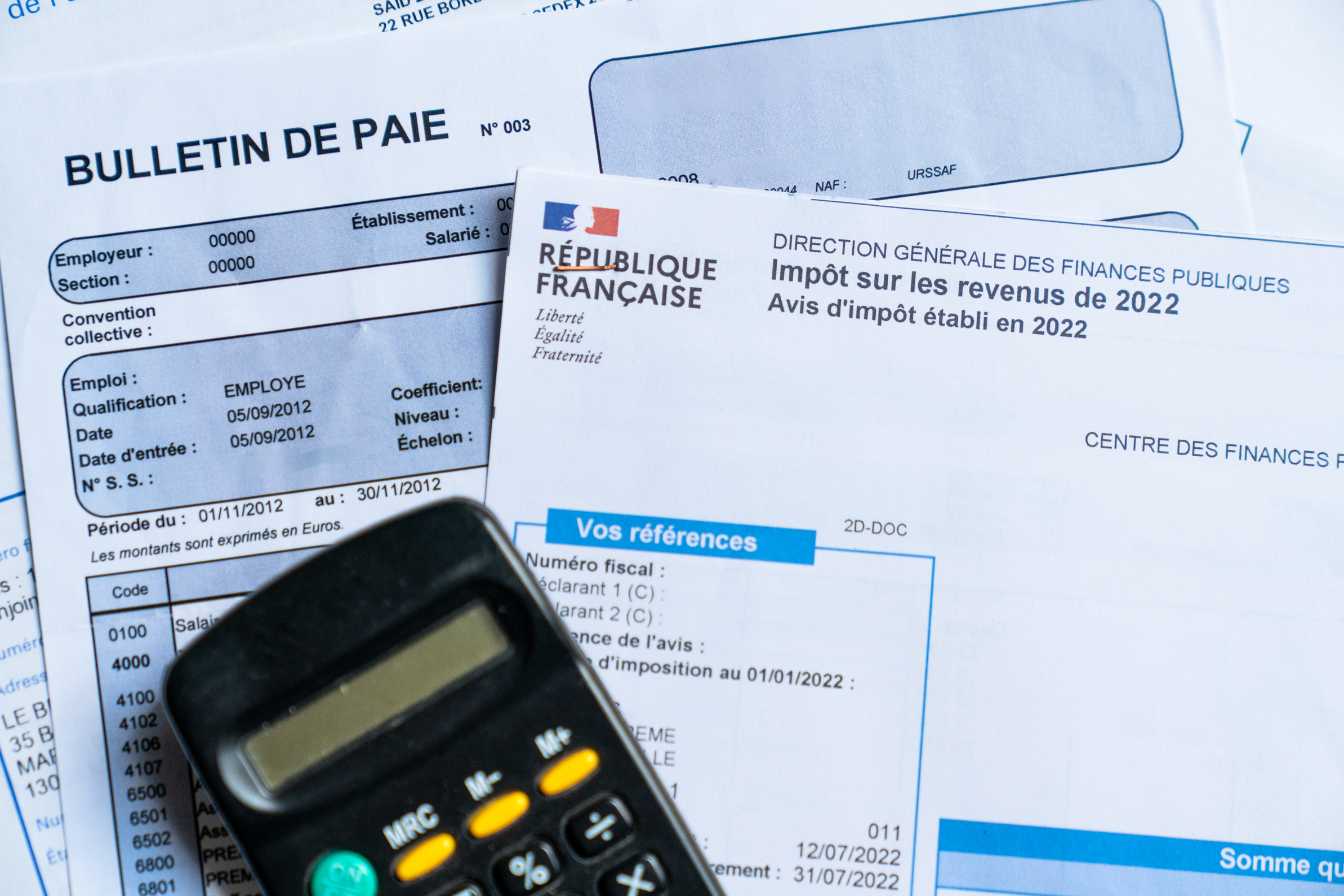
Sur l’avis d’impôt sur le revenu, le quotient familial fiscal n’est habituellement pas affiché sous la forme d’un montant unique. Cette absence surprend souvent, notamment lorsqu’un organisme demande cette information. L’avis fournit néanmoins les deux données qui permettent de le retrouver : le revenu net imposable du foyer et le nombre de parts retenu par l’administration.
La version papier comme la version disponible dans l’espace particulier sur impots.gouv.fr présentent ces informations dans les premières pages. Le revenu figure dans la zone qui récapitule le calcul de l’impôt. Les parts apparaissent dans les éléments liés à la situation de famille ou dans le détail du calcul. Selon la mise en page de l’année et la composition du foyer, elles peuvent se situer sur la première ou la deuxième page.
Le bon réflexe consiste à ne pas confondre le revenu fiscal de référence avec le revenu net imposable. Le premier sert à vérifier l’accès à certaines aides, exonérations ou tarifs. Pour calculer le quotient destiné au calcul de l’impôt sur le revenu, c’est bien le revenu net imposable qui doit être utilisé.
Une personne seule avec 30 000 € de revenu net imposable et une part obtient un quotient de 30 000 €. Un couple imposé conjointement avec 60 000 € de revenu net imposable et deux parts obtient le même quotient : 30 000 €. C’est cette logique de revenu par part qui permet à l’administration d’appliquer le barème de façon adaptée à la taille du foyer.
Lire les mentions clés de l’avis d’imposition
L’avis regroupe plusieurs chiffres proches par leur nom, mais qui n’ont pas le même usage. Une lecture attentive évite de transmettre une donnée erronée à une banque, à un employeur ou à un organisme social. Les rubriques utiles se trouvent dans le récapitulatif de l’impôt et dans les lignes décrivant le foyer fiscal.
Emplacement précis sur l’avis (page, case, libellé)
Sur la première page, il faut d’abord chercher l’encadré qui comporte le revenu fiscal de référence, le revenu net imposable et le montant d’impôt. Le libellé « revenu net imposable » est celui à relever pour la formule. Il correspond au revenu du foyer après les abattements et déductions pris en compte par l’administration, avant le calcul final de l’impôt.
Le nombre de parts peut apparaître dans le détail du calcul de l’impôt, souvent en page 2, avec une mention telle que « nombre de parts » ou « parts du foyer fiscal ». Il peut aussi être visible dans une zone liée à la situation familiale. Une capture de l’avis en ligne ou le PDF téléchargé depuis impots.gouv.fr facilite la recherche : utiliser la fonction de recherche avec le mot « parts » peut faire gagner quelques minutes.
Il n’existe pas de « case quotient familial » standardisée sur tous les avis. Lorsqu’un formulaire demande le quotient familial, il convient donc de demander s’il attend le quotient fiscal calculé à partir de l’avis, le nombre de parts, ou le quotient Caf. Les trois notions sont différentes et ne sont pas interchangeables.
Différence entre parts fiscales et chiffre du quotient
Les parts fiscales représentent la composition du foyer : une personne célibataire compte généralement pour une part : un couple marié ou pacsé soumis à imposition commune compte pour deux parts. Les enfants, une situation de parent isolé, un handicap ou certaines situations particulières peuvent ouvrir droit à des demi-parts ou parts supplémentaires.
Le quotient familial fiscal, lui, est un montant en euros. Il résulte de la division du revenu net imposable par le nombre de parts. Par exemple, un foyer ayant 52 000 € de revenu net imposable et 2,5 parts obtient un quotient de 20 800 €. L’administration applique ensuite le barème progressif à ce montant, puis multiplie le résultat par le nombre de parts.
Cette distinction est importante pour les démarches financières. Une banque qui étudie la capacité de remboursement s’intéressera davantage aux revenus réels et aux charges. Une collectivité peut demander un quotient familial social. L’avis d’imposition reste une pièce fiable, mais il ne suffit pas toujours à répondre seul à la question posée.
Comment le quotient familial est calculé et son plafonnement
Le calcul du quotient familial fiscal est direct : revenu net imposable ÷ nombre de parts fiscales. Si un foyer déclare 45 000 € de revenu net imposable avec 2,5 parts, son quotient est de 18 000 €. L’administration soumet ce montant au barème progressif de l’impôt, puis tient compte du nombre de parts pour déterminer l’impôt théorique du foyer.
Cette méthode réduit l’effet de la progressivité de l’impôt pour les foyers qui ont des personnes à charge. Elle ne constitue pas une aide versée sur un compte bancaire. C’est un mécanisme de calcul de l’impôt sur le revenu. Son effet dépend donc du niveau de revenus, des déductions déclarées et de la tranche marginale d’imposition du foyer.
Mais l’avantage procuré par les demi-parts supplémentaires n’est pas illimité. Le législateur prévoit un plafonnement du quotient familial. En pratique, l’économie d’impôt associée à chaque demi-part est limitée à un montant révisé régulièrement. Il faut donc éviter de multiplier mécaniquement le gain théorique par le nombre d’enfants : le résultat peut être supérieur au bénéfice réellement accordé.
Pour vérifier un calcul, un contribuable peut comparer l’avis avec le simulateur officiel de l’administration fiscale. Il doit utiliser les données de l’année concernée, car le barème, les plafonds et certains avantages évoluent. Un professionnel du chiffre peut aussi être utile pour une situation complexe : garde alternée, enfant majeur rattaché, séparation en cours d’année ou revenus indépendants.
Enfin, le quotient fiscal ne permet pas de connaître à lui seul le budget disponible d’un ménage. Il ignore notamment les mensualités de crédit, le loyer, une pension versée et les revenus exonérés. Il reste toutefois un repère essentiel pour comprendre le calcul affiché sur l’avis d’imposition.
Cas particuliers et que faire en cas de changement de situation
Une naissance, un mariage, un Pacs, une séparation, un divorce ou un décès peuvent modifier le nombre de parts fiscales. Les changements sont pris en compte selon des règles qui dépendent de leur date et de la situation du foyer au cours de l’année. Une déclaration exacte est donc essentielle : une simple erreur sur la composition familiale peut modifier l’impôt dû.
En cas de mariage ou de Pacs, les partenaires font en principe une déclaration commune pour l’année de l’union, avec certaines options possibles dans les situations prévues par la loi. En cas de divorce ou de rupture de Pacs, chacun déclare ses revenus séparément. La résidence habituelle des enfants et une éventuelle garde alternée déterminent ensuite la répartition des parts de quotient familial.
Un parent qui assume seul la charge effective et principale d’un enfant peut, sous conditions, bénéficier de la majoration liée à la case « parent isolé ». Un enfant majeur peut être rattaché au foyer dans certaines limites, ou produire sa propre déclaration. Ces choix n’ont pas seulement un impact fiscal : ils peuvent aussi influencer l’accès à certains dispositifs fondés sur le revenu fiscal de référence.
La modification doit être signalée dans la déclaration annuelle, via l’espace particulier ou avec l’aide du service des impôts. Pour le prélèvement à la source, il est conseillé de déclarer rapidement un changement de situation dans la rubrique dédiée afin d’ajuster le taux et les acomptes. Cela limite le risque d’un prélèvement inadapté suivi d’une régularisation importante.
Il faut également distinguer le calcul fiscal de celui de la Caf. Le quotient familial Caf sert à déterminer certains tarifs ou aides, par exemple pour la cantine, les loisirs ou des prestations locales. Il repose sur les ressources et la situation du foyer selon ses propres règles. Une personne ne doit donc pas diviser son revenu net imposable pour répondre à une demande de la Caf sans vérifier le document demandé.
Avant d’envoyer un avis à un organisme, le foyer peut masquer les informations non nécessaires, comme le numéro fiscal. Il doit conserver visibles les éléments demandés, notamment le revenu net imposable, le revenu fiscal de référence ou les parts. Pour des repères pratiques sur les démarches et le budget familial, les lecteurs peuvent aussi s’inscrire à notre newsletter de conseils financiers personnalisés.
Foire aux questions sur le quotient familial sur l’avis d’imposition
Où puis-je trouver le quotient familial sur mon avis d’imposition ?
Le quotient familial n’est pas indiqué directement sous ce nom. Vous devez relever le revenu net imposable (page 1) et le nombre de parts fiscales (page 1 ou 2) puis diviser le revenu net imposable par le nombre de parts pour obtenir le quotient familial.
Quelle est la différence entre les parts fiscales et le quotient familial ?
Les parts fiscales indiquent la composition de votre foyer (nombre de personnes à charge). Le quotient familial est un montant obtenu en divisant le revenu net imposable par le nombre de parts, représentant le revenu par part pour le calcul de l’impôt.
Comment calculer le quotient familial à partir de l’avis d’imposition ?
Le quotient familial se calcule en divisant le revenu net imposable mentionné sur l’avis d’imposition par le nombre de parts fiscales du foyer. Cette division donne un montant en euros qui sert au barème progressif de l’impôt.
Le quotient familial indiqué sur l’avis d’imposition est-il le même que celui utilisé par la caf ?
Non, le quotient familial fiscal utilisé pour l’impôt diffère du quotient familial social de la Caf, qui sert à déterminer certaines aides et tarifs. Il ne faut pas confondre ces deux notions ni utiliser l’un pour remplacer l’autre.
Pourquoi le quotient familial est-il plafonné dans le calcul de l’impôt ?
Le gain fiscal lié aux demi-parts supplémentaires est limité pour éviter des avantages excessifs. Chaque demi-part ouvre droit à une économie d’impôt plafonnée, révisée régulièrement par l’administration fiscale.
En cas de changement familial (mariage, naissance, divorce), comment cela affecte-t-il le quotient familial ?
Les changements de situation modifient le nombre de parts fiscales. Il est important de déclarer ces modifications rapidement dans la déclaration de revenus pour ajuster correctement le quotient familial et l’impôt dû.